

Indagini finanziarie negli studi odontoiatrici. Cosa sono e Come funzionano

Le indagini finanziarie anche dette "controlli bancari" sono una delle principali metodologie di accertamento e di verifica che l'Agenzia delle Entrate e, più in generale il Fisco, utilizza contro i professionisti. Questo strumento non è sicuramente una novità nel panorama dei controlli fiscali; negli ultimi anni però, vi è stata una intensificazione nel suo utilizzo congiunto con altre metodologie di verifica come, ad esempio, gli studi di settore o l'accertamento sintetico basato sulle spese. In un intervento di fine gennaio, la Direttrice dell'Agenzia delle Entrate ha ribadito la volontà da parte dell'Amministrazione Finanziaria di puntare su questa modalità di verifica, in abbinamento in particolare modo al "tanto temuto" redditometro: nelle intenzioni del Fisco, l'utilizzo congiunto di questi due strumenti dovrebbe permettere di meglio identificare e definire qual è la vera capacità di spesa del contribuente e quindi quale deve essere il suo reddito fiscale.
Grazie all'Ufficio di Consulenza Fiscale AIO cerchiamo di fare chiarezza su che cosa sono le indagini finanziarie e come ci si può difendere soprattutto nella fase preventiva.
Cosa sono le "indagini finanziarie" e come funzionano?
I "controlli bancari" consistono in specifiche richieste da parte dell'Amministrazione Finanziaria che, come già indicato precedentemente, sono finalizzate a ricostruire i flussi di denaro in entrata e, in alcuni casi, in uscita riconducibili al contribuente: l'obiettivo è quindi definire l'effettiva disponibilità reddituale del contribuente. Queste richieste vengono inviate a tutti gli istituti bancari e operatori finanziari che hanno rapporti con il soggetto che viene controllato.
È novità di questi ultimi mesi il fatto che dall'anno 2016 potranno essere oggetto di controllo anche le disponibilità detenute presso istituti finanziari esteri, non residenti in Italia. Nello specifico, i soggetti a cui il fisco potrà richiedere informazioni saranno le banche, le poste italiane, tutti gli intermediari finanziari, le SGE, le società di investimento, ecc.
Il soggetto che viene controllato dal fisco con questo strumento di accertamento, dovrà giustificare sicuramente tutte le movimentazioni in entrata sui propri conti correnti (accrediti) e potrebbe trovarsi anche nella difficile situazione di dover giustificare tutte le uscite (addebiti).
Qual è l'oggetto di questi controlli?
I conti e le operazioni che possono essere oggetto di controllo sono molteplici: innanzitutto potranno essere verificati i conti intestati direttamente al contribuente o quelli a lui cointestati. Oggetto della verifica potranno però essere anche i conti di cui vi è la semplice disponibilità (ad esempio la delega), i conti dei familiari, o, ancora, i conti fittiziamente intestati a terzi. Infine, massima attenzione anche alle cosiddette operazioni "fuori conto" che possono essere ricondotte al contribuente tramite le informazioni che residuano nel sistema bancario.
Perché è un tema così attuale?
Il motivo che rende sicuramente questa tipologia di accertamento una delle preferite da parte del Fisco è da ricercarsi essenzialmente in due fattori. Innanzitutto si tratta di una tipologia di controllo che comporta un impiego di forze da parte dell'Amministrazione Finanziaria abbastanza ridotto rispetto ad altre modalità di accertamento (si pensi a quello basato sulla contabilità): infatti, come vedremo, sarà il contribuente a dover ricostruire i movimenti dei propri conti correnti per potersi difendere dalla richiesta dell'ufficio.
La seconda motivazione è sicuramente la possibilità di abbinare questa tipologia di verifica ad altri strumenti come, ad esempio, il redditometro per rafforzare le tesi dell'Ufficio controllore.
L'attenzione riposta sui controlli bancari è testimoniata anche dall'emanazione di due recenti Circolari risalenti alla fine del 2014 ad opera della Agenzia delle Entrate e della Guardia di Finanza. Inoltre, la Legge di Stabilità 2015 (Legge Finanziaria) ha previsto una intensificazione del numero delle verifiche con un utilizzo ancora più mirato.
Le informazioni che gli uffici forniranno, verranno utilizzate per condurre una specifica "analisi del rischio di evasione" che, a detta della stessa Agenzia, verrà effettuata da funzionari specializzati. Cadranno nel mirino tutte quelle posizioni in cui vi sono, ad esempio, frequenti prelievi o versamenti di contanti, operazioni di "cambio assegni", situazioni di apertura o chiusura frequente di conti correnti o presenza di rapporti con istituti di credito sparsi nel territorio nazionale senza motivi operativi.
Dal 2015, inoltre, l'Agenzia delle Entrate con l'accesso all'Anagrafe Tributaria (il "cervellone" informatico del Fisco) potrà ricevere anche informazioni relative al valore medio di giacenza annuale dei depositi e dei conti correnti, siano essi bancari o postali. Il recente provvedimento della Agenzia delle Entrate del 10 febbraio 2015 ha previsto tempistiche e modalità con cui tutta questa "mole" di dati dovrà essere comunicata all'Anagrafe Tributaria per gli anni 2013 e 2014. Il tutto si va ad aggiungere ai dati relativi all'anno 2011 e 2012, già in possesso del Fisco.
In buona sostanza, se tramite l'abbinamento di questo insieme di informazioni ad altri indicatori di anomalia derivanti dall'utilizzo dello "spesometro", degli studi di settore, del redditometro, dovessero emergere delle posizioni sospette, queste presenteranno un elevato rischio di controllo.
Copyright © Riproduzione vietata-Tutti i diritti riservati
 Tag
Articoli correlati
normative 13 Luglio 2018
Decreto Dignità diventa operativo

gestione-dello-studio 07 Maggio 2018
Prestazioni odontoiatriche gratuite e la loro gestione contabile e fiscale

Prestazioni odontoiatriche gratuite e la loro gestione contabile e fiscale
I consigli dell’esperto per evitare questioni con il fisco e capire se le prime visite gratuite “convengono”

Prestazioni gratuite, è corretto per il Fisco "vederci chiaro"
Per la Cassazione è legittimo l’accertamento ad un professionista che “regala” troppe prestazioni
didomenica 25 Febbraio 2018
Il bullone e l'aspirasaliva, la fattura che descrive più o meno, il dove si trova il credito ed il sito rinnovato

Il bullone e l'aspirasaliva, la fattura che descrive più o meno, il dove si trova il credito ed il sito rinnovato
Dato un numero certo di guanti, tovaglioli ed aspirasaliva acquistati in un anno, sapendo che l'assistente ha le mani più piccole ed utilizza i guanti diversi da quelli del dentista, che si...
normative 23 Febbraio 2018
Troppo materiale monouso utilizzato in rapporto alle prestazioni fatturate. Cassazione conferma validità accertamento a dentista genovese

Troppo materiale monouso utilizzato in rapporto alle prestazioni fatturate. Cassazione conferma validità accertamento a dentista genovese
Troppi strumenti usa e getta utilizzati rispetto alle prestazioni fatturate, per questo motivo un dentista di Genova, che da vent'anni esercita la professione in due studi, riceve un avviso di...
O33inchieste 16 Giugno 2026
I dati delle dichiarazioni dei redditi laboratori odontotecnici

I dati delle dichiarazioni dei redditi laboratori odontotecnici
Dai dati Isa delle dichiarazioni dei redditi 2025 (anno d’imposta 2024) si sono persi quasi mille laboratori, cresce il fatturato
O33inchieste 16 Giugno 2026
I dati delle dichiarazioni dei redditi degli studi odontoiatrici

I dati delle dichiarazioni dei redditi degli studi odontoiatrici
Dai dati Isa delle dichiarazioni dei redditi 2025 (anno d’imposta 2024) stabile il fatturato ma calano gli studi. Il 58% rientra tra gli “affidabili” fiscalmente con un...
approfondimenti 03 Giugno 2026
Fisco e intelligenza artificiale, l’Agenzia delle Entrate smentisce i controlli sui social

Fisco e intelligenza artificiale, l’Agenzia delle Entrate smentisce i controlli sui social
L’Amministrazione ribadisce: nessun accesso ai dati dei social network né algoritmi occulti per analizzare spese e movimenti bancari
O33normative 01 Agosto 2025
Le novità ISA spiegate dall’Agenzia delle Entrate

Le novità ISA spiegate dall’Agenzia delle Entrate
Attraverso una circolare l’Agenzia delle Entrate fa il punto sullo strumento, quando ci si si viene considerati contribuenti con affidabilità fiscale e quando si gode del regime premiale

Pronta la guida operativa sul concordato preventivo biennale
In una circolare tutte le indicazioni e gli aggiornamenti. Quest’anno si potrà aderire insieme alla dichiarazione dei reddito o in alternativa in via “autonoma” attraverso il modello Cpb
gestione-dello-studio 22 Febbraio 2016
Violazioni norme antiriciclaggio. Cosa rischia il medico ed il dentista. Il parere del presidente della Commissione Antiriciclaggio

Violazioni norme antiriciclaggio. Cosa rischia il medico ed il dentista. Il parere del presidente della Commissione Antiriciclaggio
La legge di stabilità 2016 innalza da mille a tremila euro il limite per l'uso del contante. Da gennaio di quest'anno medici e dentisti possono accettare pagamenti da pazienti, o effettuarne...
approfondimenti 17 Febbraio 2015
I controlli bancari , come funzionano, come difendersi? Tre consigli per una "difesa" preventiva

I controlli bancari , come funzionano, come difendersi? Tre consigli per una "difesa" preventiva
Sappiamo come i "controlli bancari" sui conti correnti degli studi odontoiatrici o quelli personali dei professionisti (o dei loro familiari) siano uno principali metodi di accertamento e di verifica...
Altri Articoli
Cronaca 28 Settembre 2026
Laboratorio Digitale: un'opportunità per innovare il laboratorio odontotecnico

Laboratorio Digitale: un'opportunità per innovare il laboratorio odontotecnico
Un progetto riservato ai soci ANTLO che consente di finanziare con un 50% a fondo perduto l’innovazione tecnologia nei laboratori odontotecnici con il sostegno del MIMIT

Anestetici locali, all’odontoiatria il 26% del mercato mondiale
Secondo IndexBox il mercato globale vale circa 1,2 miliardi di dollari e crescerà del 3,1% l’anno fino al 2035. Le procedure dentali sono il secondo ambito di utilizzo, trainate da mercati...
Approfondimenti 28 Settembre 2026
Informare i pazienti sull’impiego di IA

Informare i pazienti sull’impiego di IA
Cosa ricordare di una norma che sembra essere non molto chiara per gli studi odontoiatrici. Le indicazioni dell’avvocato Gigola che chiarisce: l’AI è uno strumento, le...
Cronaca 25 Settembre 2026
ECM cosa ricordare in vista della scadenza del 31 dicembre 2028

ECM cosa ricordare in vista della scadenza del 31 dicembre 2028
L’OMCeO di Milano ricorda agli iscritti le varie scadenze e le possibilità per recuperare i crediti non raccolti nei trienni precedenti
Cronaca 25 Settembre 2026
Dispositivi dentali, a Roma il vertice ISO sulle norme mondiali

Dispositivi dentali, a Roma il vertice ISO sulle norme mondiali
Cinque giorni di lavori, 366 delegati da 27 paesi: l’Italia ha ospitato il 62° Annual Meeting del comitato tecnico ISO dedicato all’odontoiatria. Sul tavolo gli standard che definiscono...
Cronaca 25 Settembre 2026
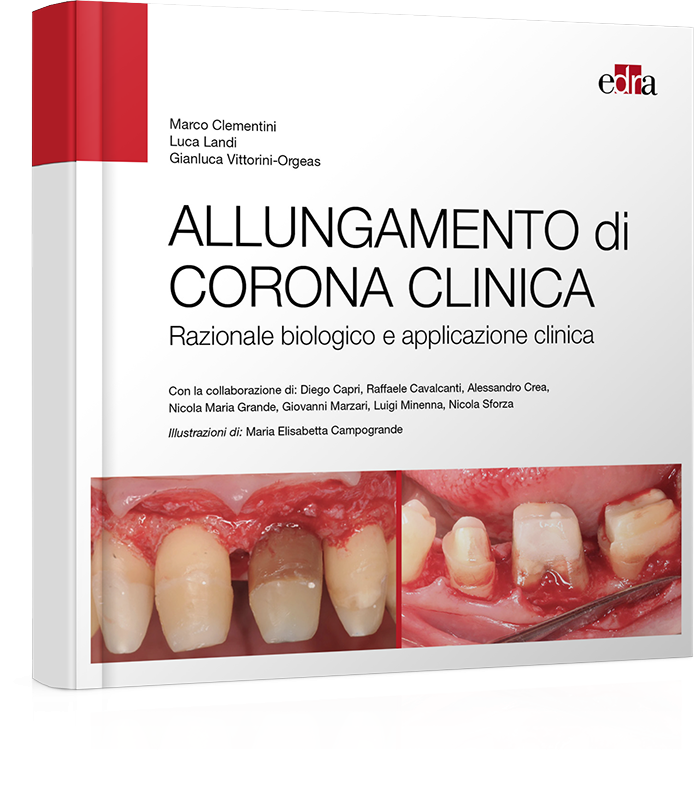
Allungamento di corona clinica. Razionale biologico e applicazione clinica

Allungamento di corona clinica. Razionale biologico e applicazione clinica
Dalle indicazioni alla valutazione clinica, dalle implicazioni estetiche all’esecuzione chirurgica: il nuovo volume Edra accompagna l’odontoiatra in tutte le fasi di una procedura chiave per la...
Approfondimenti 25 Settembre 2026
Autotrapianto dentale: elevata conoscenza tra gli specialisti, ma l'utilizzo clinico resta limitato

Autotrapianto dentale: elevata conoscenza tra gli specialisti, ma l'utilizzo clinico resta limitato
Un sondaggio tra ortodontisti e pedodontisti statunitensi ha rilevato come l'autotrapianto dentale è una procedura ampiamente conosciuta, ma ancora raramente proposta. Ecco...

Back to the Future: da Palermo una visione per l’ITI Italia del futuro
Due giornate di confronto scientifico e una comunità sempre più partecipe: il Section Meeting di Palermo ha raccontato la vitalità della Sezione Italiana dell’International...
Approfondimenti 24 Settembre 2026
Recensioni online dei dentisti, cosa è consentito fare

Recensioni online dei dentisti, cosa è consentito fare
Sono sempre più utilizzate ma quali sono i limiti normativi e deontologici? La discriminante rimane la questione del “suggestivo e promozionale”
Normative 24 Settembre 2026
Società odontoiatriche e contributo ENPAM: precisazione sulle prestazioni di igiene dentale

Società odontoiatriche e contributo ENPAM: precisazione sulle prestazioni di igiene dentale
Per l’Ente di previdenza di medici ed odontoiatri vanno sempre conteggiate perché svolte sotto “la vigilanza e la direzione sanitaria dell’odontoiatra”
Igienisti Dentali 24 Settembre 2026
A Targeted Healing Approach: dalla morfologia alla scelta terapeutica

A Targeted Healing Approach: dalla morfologia alla scelta terapeutica
La prof.ssa Nardi esalta l’opportunità per l’operatore di rispondere in termini di efficienza ed efficacia per i protocolli operativi dedicati al debridment parodontale,...
di Prof.ssa Gianna Maria Nardi

Un ruolo sempre più decisivo per le nuove leve dell’odontoiatria
La svolta della General Assembly FDI sintetizzata da AIO dopo il World Congress FDI di Praga speigate dal presidente Musella e dalla delegata prof.ssa Segù
Normative 23 Settembre 2026
Società di capitale, entro mercoledì il contributo del 0,5% sul fatturato ad ENPAM

Società di capitale, entro mercoledì il contributo del 0,5% sul fatturato ad ENPAM
Come ogni anno ecco le informazioni per non farsi cogliere impreparati, le modalità per effettuare il versamento e cosa si rischia se non lo si versa
Cronaca 22 Settembre 2026
Nuovo tariffario per le prestazioni odontoiatriche del SSN

Nuovo tariffario per le prestazioni odontoiatriche del SSN
La CAO scrive ai Ministri competenti. Senna tariffe inadeguate rischiano di ridurre l’accesso alle cure nel SSN, necessario un approfondimento tecnico sui costi delle prestazioni...


Il Podcast
dell'Innovazione
Odontoiatrica
Annuncio in Evidenza
Speciali in Evidenza


Iscriviti alla Newsletter

Corsi ECM

DENTAL CADMOS 2026 - 2028 triennale 150 crediti ECM
Corsi FAD odontoiatri DENTAL CADMOS triennale 150 crediti ECM
Crediti ECM: 150 crediti
Prezzo: 280,00 € IVA inclusa

DENTAL CADMOS 2026 + 2 corsi fad-ecm
Corsi FAD odontoiatri DENTAL CADMOS 2025 e fad 50 ecm
Crediti ECM: 50 crediti
Prezzo: 140,00 € IVA inclusa


I più letti
Corsi, Convegni, Eventi
Annunci
Guarda i nostri video


Il flusso di lavoro dell’odontoiatra chairside
 Copyright © 2026 - All Rights Reserved
