

Approvata la Delega al Governo per la riforma fiscale
Fisco più semplice e snello: ambizioni della riforma fiscale ma se ne parlerà non prima di due anni. Queste le materie su cui si lavorerà

Il Consiglio dei Ministri, su proposta del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato, con procedure d’urgenza, un disegno di legge di delega al Governo per la riforma fiscale.
“La riforma del sistema fiscale costituisce un elemento chiave del programma di Governo, volto al rilancio strutturale dell’Italia sul piano economico e sociale”, si legge nella nota diramata da Palazzo Ghigi al termine del Consiglio dei MInistri. Il disegno di legge individua, tra i principali obiettivi di carattere generale, l’impulso alla crescita economica e alla natalità, mediante la riduzione del carico fiscale, l’aumento dell’efficienza della struttura dei tributi e l’individuazione di meccanismi fiscali di sostegno a famiglie, lavoratori e imprese.
Essendo un “provvedimento delega”, il testo verrà approvato dal Parlamento per delineare i principi della riforma. Stabiliti “i paletti” il Governo, viene ricordato, entro 24 mesi “è delegato e emanare uno o più decreti legislativi di organica e complessiva revisione del sistema fiscale”. “Inoltre –viene chiarito- sarà effettuato il riassetto delle disposizioni di diritto tributario in modo da raccogliere le norme in Testi unici per tipologia di imposta e da redigere uno specifico Codice”.
Quesiti principi generali indicati dal Decreto:
IRPEF
Si prevede una revisione dell’intero meccanismo di tassazione del reddito delle persone fisiche, in modo da attuare gradualmente l’obiettivo della “equità orizzontale”, attraverso: l’individuazione di una unica fascia di esenzione fiscale e di un medesimo onere impositivo a prescindere dalle diverse categorie di reddito prodotto, privilegiando, in particolare, l’equiparazione tra i redditi di lavoro dipendente e i redditi di pensione; il riconoscimento della deducibilità, anche in misura forfettizzata, delle spese sostenute per la produzione del reddito di lavoro dipendente e assimilato; la possibilità per tutti i contribuenti di dedurre i contributi previdenziali obbligatori in sede di determinazione del reddito di categoria e, in caso di incapienza, di dedurre l’eccedenza dal reddito complessivo; l’applicazione, in luogo delle aliquote per scaglioni di reddito, di un’imposta sostitutiva dell’IRPEF e relative addizionali con aliquota agevolata su una base imponibile commisurata all’incremento del reddito del periodo d’imposta rispetto al reddito di periodo più elevato tra quelli relativi ai tre periodi d’imposta precedenti, con possibilità di prevedere limiti al reddito agevolabile e un regime particolare per i redditi di lavoro dipendente che agevoli l’incremento reddituale del periodo d’imposta rispetto a quello del precedente periodo d’imposta; la conseguente complessiva revisione delle tax expenditures (attualmente 600 voci e 125 miliardi di spesa).
IRES
La revisione del sistema di imposizione sui redditi delle società e degli enti sarà basata sulla riduzione dell’aliquota IRES qualora vengano rispettate, entro i due periodi d’imposta successivi a quello nel quale è stato prodotto il reddito, entrambe le seguenti condizioni: una somma corrispondente, in tutto o in parte, al detto reddito sia impiegata in investimenti, con particolare riferimento a quelli qualificati, e in nuove assunzioni; gli utili non siano distribuiti o destinati a finalità estranee all’esercizio dell’attività d’impresa. La condizione, collegata all’effettuazione degli investimenti, ha l’evidente scopo di favorire la crescita economica e l’incremento della base occupazionale, con particolare riferimento ai soggetti che necessitano di maggiore tutela, ivi incluse le persone con disabilità, e senza interferire con i vigenti regimi di decontribuzione. In questo caso, a differenza di quanto avviene ordinariamente per la fruizione degli incentivi fiscali, la riduzione dell’aliquota precede l’effettuazione degli investimenti. Questi ultimi devono essere operati entro i due periodi d’imposta successivi a quello nel quale è stato prodotto il reddito assoggettato a imposizione con l’aliquota ridotta.
IVA
Per la revisione dell’imposta sul valore aggiunto (IVA) i criteri specifici prevedono la revisione della definizione dei presupposti dell’imposta al fine di renderli più aderenti alla normativa dell’Unione europea e delle norme di esenzione; la razionalizzazione del numero e della misura delle aliquote; la revisione della disciplina della detrazione; la razionalizzazione della disciplina del gruppo IVA al fine di semplificare le misure previste per l’accesso e l’applicazione dell’istituto.
IRAP
Si dispone una revisione organica dell’IRAP volta all’abrogazione del tributo e alla contestuale istituzione di una sovraimposta IRES tale da assicurare un equivalente gettito fiscale, per garantire il finanziamento del fabbisogno sanitario, nonché il finanziamento delle Regioni che presentano squilibri di bilancio sanitario ovvero che sono sottoposte a piani di rientro.
Statuto del Contribuente
Si rivede lo Statuto del Contribuente, con un consolidamento dei principi del legittimo affidamento del contribuente e della certezza del diritto, prevedendo il rafforzamento da parte dell’ente impositore dell’obbligo di motivazione, specificando le prove su cui si fonda la pretesa, e del diritto di accesso agli atti del procedimento tributario, funzionale al corretto dispiegarsi del diritto al contraddittorio.
Copyright © Riproduzione vietata-Tutti i diritti riservati
 Articoli correlati
approfondimenti 28 Settembre 2026
Informare i pazienti sull’impiego di IA

Informare i pazienti sull’impiego di IA
Cosa ricordare di una norma che sembra essere non molto chiara per gli studi odontoiatrici. Le indicazioni dell’avvocato Gigola che chiarisce: l’AI è uno strumento, le...
normative 21 Settembre 2026
Sbiancanti dentali professionali sono potenzialmente degli esplosivi, almeno per la normativa

Sbiancanti dentali professionali sono potenzialmente degli esplosivi, almeno per la normativa
Il perossido di idrogeno utilizzato nei trattamenti sbiancanti professionali rientra tra i precursori di esplosivi disciplinati dal Regolamento UE 2019/1148. Ecco perché i depositi stanno...
O33normative 10 Settembre 2026
Le nuove regole nei rapporti di lavoro tra titolare e dipendenti dello studio odontoiatrico

Le nuove regole nei rapporti di lavoro tra titolare e dipendenti dello studio odontoiatrico
AIO pubblica una guida sulle alle nuove disposizioni introdotte dalla Legge di Bilancio 2028 in materia di trattamento di fine rapporto, previdenza complementare e trasparenza retributiva
O33normative 09 Settembre 2026
Fotografie cliniche, il consenso serve già per scattarle

Fotografie cliniche, il consenso serve già per scattarle
Per la Cassazione, per fotografare e archiviare le immagini del paziente non basta un consenso privacy generico sul trattamento, serve un'autorizzazione specifica
normative 31 Agosto 2026
Nel Lazio nuove regole per gli studi professionali

Nel Lazio nuove regole per gli studi professionali
Meno burocrazia, più certezze per i professionisti e maggiore tutela per i pazienti. Senna: un modello esportabile in altre Regioni
approfondimenti 12 Giugno 2026
IA in sanità: più formazione e trasparenza verso i pazienti. Le responsabilità restano in capo al professionista

IA in sanità: più formazione e trasparenza verso i pazienti. Le responsabilità restano in capo al professionista
Il Governo approva uno schema di decreto sull’intelligenza Artificiale. Tra i principi enunciati anche quelli che interessano operatori sanitari e professionisti
cronaca 08 Giugno 2026
Agevolare l'iter per il riconoscimento della professione di odontotecnico tra quelle sanitarie

Agevolare l'iter per il riconoscimento della professione di odontotecnico tra quelle sanitarie
Lo chiede l’On. Ilenia Malavasi attraverso una interrogazione a risposta scritta al Ministro della Salute
O33cronaca 05 Maggio 2026
Odontotecnici, il Governo sembra intenzionato a trovare un compromesso: ammodernerà la normativa sulle Arti ausiliarie delle professioni sanitarie

Odontotecnici, il Governo sembra intenzionato a trovare un compromesso: ammodernerà la normativa sulle Arti ausiliarie delle professioni sanitarie
Un emendamento vuole intervenire su attività che pur essendo parte del sistema salute, risultano ancora regolate da norme frammentarie e datate. Tra le riforme quella del percorso di studi che...

Decreto lavoro: anche agli studi odontoiatrici può convenire assumere
Bonus per chi assume donne, giovani e stabilizzano i contratti a tempo determinato. E quando potrebbe convenire assumerne
inchieste 19 Gennaio 2026
La tassa sulle bevande zuccherate fa bene ai denti ed ai conti pubblici: ma non in Italia

La tassa sulle bevande zuccherate fa bene ai denti ed ai conti pubblici: ma non in Italia
Una ricerca misura gli effetti reali della tassa sulle bevande zuccherate in Inghilterra: meno carie, meno ricoveri e più risorse pubbliche
O33gestione-dello-studio 13 Luglio 2026
Dallo studio associato alla STP: il Fisco conferma la neutralità fiscale

Dallo studio associato alla STP: il Fisco conferma la neutralità fiscale
Per l’Agenzia delle Entrate la trasformazione non genera plusvalenze o minusvalenze sui beni che compongono l'organizzazione professionale, inclusi clientela, beni materiali e altri asset...
cronaca 12 Giugno 2026
Iperammortamento da oggi si può presentare le domande

Iperammortamento da oggi si può presentare le domande
Attiva la piattaforma per presentare le domande. Rimangono ancora fuori i software in cloud
Altri Articoli
Cronaca 28 Settembre 2026
Laboratorio Digitale: un'opportunità per innovare il laboratorio odontotecnico

Laboratorio Digitale: un'opportunità per innovare il laboratorio odontotecnico
Un progetto riservato ai soci ANTLO che consente di finanziare con un 50% a fondo perduto l’innovazione tecnologia nei laboratori odontotecnici con il sostegno del MIMIT

Anestetici locali, all’odontoiatria il 26% del mercato mondiale
Secondo IndexBox il mercato globale vale circa 1,2 miliardi di dollari e crescerà del 3,1% l’anno fino al 2035. Le procedure dentali sono il secondo ambito di utilizzo, trainate da mercati...
Approfondimenti 28 Settembre 2026
Informare i pazienti sull’impiego di IA
Informare i pazienti sull’impiego di IA
Cosa ricordare di una norma che sembra essere non molto chiara per gli studi odontoiatrici. Le indicazioni dell’avvocato Gigola che chiarisce: l’AI è uno strumento, le...
Cronaca 25 Settembre 2026
ECM cosa ricordare in vista della scadenza del 31 dicembre 2028

ECM cosa ricordare in vista della scadenza del 31 dicembre 2028
L’OMCeO di Milano ricorda agli iscritti le varie scadenze e le possibilità per recuperare i crediti non raccolti nei trienni precedenti
Cronaca 25 Settembre 2026
Dispositivi dentali, a Roma il vertice ISO sulle norme mondiali

Dispositivi dentali, a Roma il vertice ISO sulle norme mondiali
Cinque giorni di lavori, 366 delegati da 27 paesi: l’Italia ha ospitato il 62° Annual Meeting del comitato tecnico ISO dedicato all’odontoiatria. Sul tavolo gli standard che definiscono...
Cronaca 25 Settembre 2026
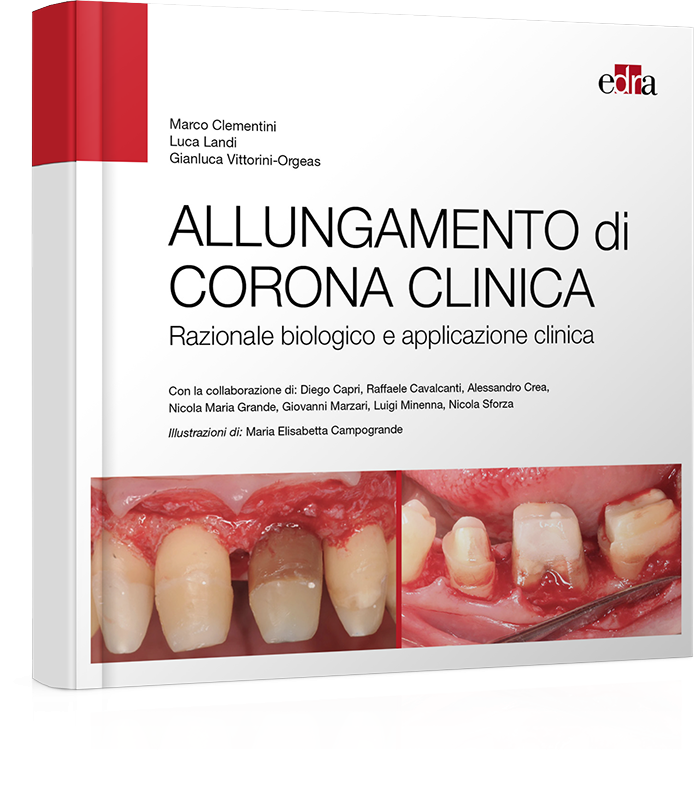
Allungamento di corona clinica. Razionale biologico e applicazione clinica

Allungamento di corona clinica. Razionale biologico e applicazione clinica
Dalle indicazioni alla valutazione clinica, dalle implicazioni estetiche all’esecuzione chirurgica: il nuovo volume Edra accompagna l’odontoiatra in tutte le fasi di una procedura chiave per la...
Approfondimenti 25 Settembre 2026
Autotrapianto dentale: elevata conoscenza tra gli specialisti, ma l'utilizzo clinico resta limitato

Autotrapianto dentale: elevata conoscenza tra gli specialisti, ma l'utilizzo clinico resta limitato
Un sondaggio tra ortodontisti e pedodontisti statunitensi ha rilevato come l'autotrapianto dentale è una procedura ampiamente conosciuta, ma ancora raramente proposta. Ecco...

Back to the Future: da Palermo una visione per l’ITI Italia del futuro
Due giornate di confronto scientifico e una comunità sempre più partecipe: il Section Meeting di Palermo ha raccontato la vitalità della Sezione Italiana dell’International...
Approfondimenti 24 Settembre 2026
Recensioni online dei dentisti, cosa è consentito fare

Recensioni online dei dentisti, cosa è consentito fare
Sono sempre più utilizzate ma quali sono i limiti normativi e deontologici? La discriminante rimane la questione del “suggestivo e promozionale”
Normative 24 Settembre 2026
Società odontoiatriche e contributo ENPAM: precisazione sulle prestazioni di igiene dentale

Società odontoiatriche e contributo ENPAM: precisazione sulle prestazioni di igiene dentale
Per l’Ente di previdenza di medici ed odontoiatri vanno sempre conteggiate perché svolte sotto “la vigilanza e la direzione sanitaria dell’odontoiatra”
Igienisti Dentali 24 Settembre 2026
A Targeted Healing Approach: dalla morfologia alla scelta terapeutica

A Targeted Healing Approach: dalla morfologia alla scelta terapeutica
La prof.ssa Nardi esalta l’opportunità per l’operatore di rispondere in termini di efficienza ed efficacia per i protocolli operativi dedicati al debridment parodontale,...
di Prof.ssa Gianna Maria Nardi

Un ruolo sempre più decisivo per le nuove leve dell’odontoiatria
La svolta della General Assembly FDI sintetizzata da AIO dopo il World Congress FDI di Praga speigate dal presidente Musella e dalla delegata prof.ssa Segù
Normative 23 Settembre 2026
Società di capitale, entro mercoledì il contributo del 0,5% sul fatturato ad ENPAM

Società di capitale, entro mercoledì il contributo del 0,5% sul fatturato ad ENPAM
Come ogni anno ecco le informazioni per non farsi cogliere impreparati, le modalità per effettuare il versamento e cosa si rischia se non lo si versa
Cronaca 22 Settembre 2026
Nuovo tariffario per le prestazioni odontoiatriche del SSN

Nuovo tariffario per le prestazioni odontoiatriche del SSN
La CAO scrive ai Ministri competenti. Senna tariffe inadeguate rischiano di ridurre l’accesso alle cure nel SSN, necessario un approfondimento tecnico sui costi delle prestazioni...


Il Podcast
dell'Innovazione
Odontoiatrica
Annuncio in Evidenza
Speciali in Evidenza


Iscriviti alla Newsletter

Corsi ECM

DENTAL CADMOS 2026 - 2028 triennale 150 crediti ECM
Corsi FAD odontoiatri DENTAL CADMOS triennale 150 crediti ECM
Crediti ECM: 150 crediti
Prezzo: 280,00 € IVA inclusa

DENTAL CADMOS 2026 + 2 corsi fad-ecm
Corsi FAD odontoiatri DENTAL CADMOS 2025 e fad 50 ecm
Crediti ECM: 50 crediti
Prezzo: 140,00 € IVA inclusa


I più letti
Corsi, Convegni, Eventi
Annunci

Guarda i nostri video


Il flusso di lavoro dell’odontoiatra chairside
 Copyright © 2026 - All Rights Reserved
