

La cessazione dell'attività, questi gli aspetti fiscali. I consigli dell'esperto

Dopo anni di duro lavoro, giunti finalmente alla sospirata pensione, è arrivato il momento di cessare l'attività. Anche quest'ultima operazione richiede tuttavia estrema attenzione e cautela. In questo articolo ci proponiamo di esaminare le differenze tra le diverse modalità di cessazione dell'attività, di valutarne gli aspetti operativi principali e di individuarne le modalità di tassazione.
La cessazione dell'attività può avvenire in due modi che esamineremo separatamente nel prosieguo:
1. la cessione dello studio dentistico;
2. la sua chiusura.
La cessione dello studio dentistico
Il tratto distintivo della cessione di uno studio odontoiatrico è la cessione della clientela che si estrinseca in un insieme di attività tese a favorire la prosecuzione del rapporto del cliente con l'acquirente dello studio. Dal punto di vista giuridico si tratta di un contratto atipico configurabile come un "obbligo di fare, non fare e permettere".
Al passaggio della clientela è solitamente affiancata la cessione dei beni strumentali e del materiale sanitario, che nel caso di uno studio dentistico, assumono generalmente un valore rilevante.
Per quanto riguarda gli aspetti pratici, la cessione dello studio odontoiatrico è una fattispecie particolarmente delicata, visto che il rapporto con i clienti si basa sull'aspetto fiduciario e personale, e trova il suo fondamento nella reputazione del professionista. A tal fine, il contratto dovrebbe prevedere oltre ad un periodo di affiancamento anche l'obbligo di non concorrenza, così da impedire al venditore la possibilità, per un determinato periodo, di aprire un nuovo studio.
Altri aspetti legali da non sottovalutare riguardano la tutela della riservatezza dei pazienti, e il rispetto degli adempimenti di legge per il consenso al trattamento dei dati personali.
Aspetti fiscali della cessione della clientela
La cessione di uno studio professionale è stata disciplinata dal legislatore dal punto di vista fiscale solo nel 2006 con il decreto Bersani Visco. Prima del decreto, nessuna norma disciplinava espressamente tale fattispecie e, tuttavia, l'amministrazione finanziaria pretendeva di tassare il compenso per la cessione dello studio nella categoria residuale dei redditi diversi; la giurisprudenza invece escludeva tali redditi dalla tassazione.
Con l'entrata in vigore del Decreto Bersani Visco, la cessione della clientela ed ogni altro elemento immateriale riferibile all'attività professionale (ad esempio un marchio), sono attratti nel reddito da lavoro autonomo e tassati in base al principio di cassa. (Art 54 TUIR comma 1-quater: "Concorrono a formare il reddito i corrispettivi percepiti a seguito di cessione della clientela o di elementi immateriali comunque riferibili all'attività artistica o professionale").
Ordinariamente quanto percepito per la cessione dello studio si aggiunge ai redditi dell'anno, con l'effetto di una tassazione elevatissima a causa della progressività delle aliquote. Per evitare la tassazione progressiva la legge consente di optare per la cd. tassazione separata: in questo caso il provento da cessione studio viene tassato a parte, con un'aliquota fatta pari alla media di tassazione avuta nei due anni precedenti.
L'opzione, tuttavia, è percorribile soltanto nel caso in cui il corrispettivo venga riscosso in un'unica soluzione, o, al massimo, in più rate tutte però percepite nello stesso anno.
Nel caso in cui il pagamento rateale si estenda per più periodi di imposta, la quota incassata annualmente sarà sottoposta obbligatoriamente a tassazione ordinaria (e quindi avverrà il cumulo con gli altri redditi dell'anno percepiti). Un altro svantaggio della soluzione rateale "pluriennale" è rappresentato dal fatto che la presenza di crediti relativi all'attività professionale, impedisce la chiusura della partita IVA. Infine, seppur irrilevante fiscalmente, ci si espone al rischio di insoluto per il mancato pagamento delle rate successive.
Aspetti fiscali della cessione dei beni strumentali
Come già accennato, di norma, il corrispettivo previsto per la cessione dello studio ricomprende anche una parte legata ai beni strumentali (riunito, rx, etc). Per tale quota saranno da individuare le plusvalenze o minusvalenze relative alla cessione dei cespiti. Le plus/minus-valenze sono determinate dalla differenza tra il prezzo di vendita dei beni ceduti e il loro valore fiscale residuo; quest'ultimo è pari al prezzo sostenuto per l'acquisto (costo storico) detratti gli ammortamenti dedotti.
Facciamo un esempio per chiarire gli effetti fiscali: ipotizziamo la cessione di un riunito acquistato per € 20.000, ammortizzato per €15.000 e, quindi, con valore fiscale residuo di € 5.000 (20.000-15.000). A fronte di un prezzo di cessione pari ad € 8.000 la plusvalenza che concorrerà al reddito sarà di € 3.000 (8.000-5.000).
La cessione dei beni strumentali, per gli odontoiatri che compiono solo operazioni esenti, è esente da IVA ai sensi dell'art. 10 comma 27 quinques DPR 633/72.
Aspetti fiscali: il rischio di accertamento
Come detto il compenso per la cessione dello studio ricomprende una quota legata ai beni ceduti ed una parte correlata al valore della clientela.
In riferimento alla prima componente (beni strumentali e materiale sanitario) il rischio di accertamento si concentra sulla possibile rettifica a valori di mercato.
Un elemento controverso nella presente normativa è rappresentato dalla cessione del contratto di leasing in essere per i beni strumentali; tale casistica non è "letteralmente" prevista dalla norma ed appare dubbio che le somme percepite per la cessione dei contratti di leasing debbano essere tassate. Una tale dimenticanza da parte del Legislatore porterebbe a preferire, negli ultimi anni di attività, l'accensione di leasing piuttosto che l'acquisto diretto con finanziamento bancario.
Appare possibile, ma meno probabile, una rettifica riguardo alla seconda componente del prezzo dello studio commisurata al valore del passaggio di clientela. In questo caso va considerato che il rapporto tra il professionista ed il cliente-paziente è di tipo fiduciario e non risultano metodi di valutazione unanimemente riconosciuti poiché non è possibile garantire il passaggio di clientela ma solo favorirlo. Non è da escludere che l'Agenzia, rifacendosi a quanto sviluppato sulla cessione delle aziende, tenderà a sviluppare metodi di verifica incentrati su multipli della redditività mostrata negli ultimi anni fiscali ante cessione.
Altri aspetti fiscali e previdenziali
Si ricorda inoltre che l'atto di cessione della clientela è assoggettato ad IVA, al contributo ENPAM e all'imposta di registro nella misura fissa di € 200. Le somme corrisposte dal cessionario sono integralmente deducibili.
Ai fini fiscali i documenti rilevanti devono essere conservati fino al 31 dicembre del quinto anno successivo alla presentazione della dichiarazione dei redditi, quando decadono i termini per l'Amministrazione Finanziaria per notificare gli avvisi di accertamento. Tuttavia, salvo i casi in cui la legge dispone diversamente, i crediti si prescrivono in 10 anni. È consigliabile pertanto conservare tutta la documentazione di studio, fatture e corrispondenza commerciale per almeno dieci anni.
Entro 30 giorni dalla cessazione dell'attività, il commercialista provvederà a inviare la Dichiarazione di cessazione attività ai fini IVA all'Agenzia delle Entrate.-
A cura di: Fulvio Giovannetti, dottore commercialista Studio Associato Giovannetti Di Agostino Ciancaleoni di Ascoli Piceno (AP)
Sull'argomento leggi anche:
5 Ottobre 2017: Cessione dello studio. Questi gli aspetti operativi da considerare
Copyright © Riproduzione vietata-Tutti i diritti riservati
 Articoli correlati

Cedere il proprio studio: questi i 7 errori più frequenti
Quello più grande e pensare ad una discontinuità tra chi vende e chi subentra mentre deve essere un passaggio di consegne pensato e programmato nel tempo. I consigli di Moyra Girelli
gestione-dello-studio 05 Ottobre 2017
Cessione dello studio. Questi gli aspetti operativi da considerare

Cessione dello studio. Questi gli aspetti operativi da considerare
Nel cedere o chiudere uno studio professionale oltre agli gli aspetti fiscali (vedi il nostro approfondimento) si pongono anche una serie di aspetti pratici. È consigliabile, per la copertura dei...
O33gestione-dello-studio 13 Luglio 2026
Dallo studio associato alla STP: il Fisco conferma la neutralità fiscale

Dallo studio associato alla STP: il Fisco conferma la neutralità fiscale
Per l’Agenzia delle Entrate la trasformazione non genera plusvalenze o minusvalenze sui beni che compongono l'organizzazione professionale, inclusi clientela, beni materiali e altri asset...
cronaca 12 Giugno 2026
Iperammortamento da oggi si può presentare le domande

Iperammortamento da oggi si può presentare le domande
Attiva la piattaforma per presentare le domande. Rimangono ancora fuori i software in cloud
O33normative 09 Giugno 2026
Fisco 2026, le scadenze per le tasse. Il 20 luglio diventa la nuova data per le imposte degli autonomi

Fisco 2026, le scadenze per le tasse. Il 20 luglio diventa la nuova data per le imposte degli autonomi
Chi pacherà tutto entro il 20 agosto dovrà versare una maggiorazione dello 0,8%, lo scorso anno era della metà. Confermata la possibilità di pagare a rate, ecco i costi e...
O33normative 08 Giugno 2026
Iperammortamento 2026, verso il via libera con possibili novità

Iperammortamento 2026, verso il via libera con possibili novità
Sembra possibile una apertura all’agevolazione anche per l’acquisto di software in cloud, il Governo sta cercando di trovare la copertura finanziaria
approfondimenti 03 Giugno 2026
Fisco e intelligenza artificiale, l’Agenzia delle Entrate smentisce i controlli sui social

Fisco e intelligenza artificiale, l’Agenzia delle Entrate smentisce i controlli sui social
L’Amministrazione ribadisce: nessun accesso ai dati dei social network né algoritmi occulti per analizzare spese e movimenti bancari
approfondimenti 12 Gennaio 2026
Privacy, Consenso Privacy e Consenso Informato

Privacy, Consenso Privacy e Consenso Informato
Le tre parole chiave che i professionisti non possono confondere per gestire i dati dei propri pazienti. Non si tratta solo di burocrazia, spiega l’avvocato Giuseppe Virgallita ...
didomenica 19 Novembre 2023
Odontoiatri professionisti e società odontoiatriche, saranno (forse) uguali per opportunità ed incentivi fiscali

Odontoiatri professionisti e società odontoiatriche, saranno (forse) uguali per opportunità ed incentivi fiscali
Dire che l’odontoiatra sia un professionista anomalo nel panorama dei professionisti italiani, e non solo in ambito sanitario, è oggi talmente vero da risultare una banalità. Così come ricordare...
agora-della-domenica 11 Settembre 2023
L’odontoiatria telefonicamente assistita

L’odontoiatria telefonicamente assistita
Tutta colpa di Steve Jobs dice ironicamente il prof. Gagliani enfatizzando gli indubbi vantaggi della tecnologia ed i benefici per i pazienti
cronaca 06 Luglio 2023
Da oggi è consultabile la banca dati delle Pec

Da oggi è consultabile la banca dati delle Pec
Quelle dei professionisti iscritti ad un Ordine sono state caricate in automatico. Se per il professionista è possibile variare l’indirizzo caricato non sembra essere possibile cancellarsi
O33normative 28 Giugno 2023
Fringe benefit fino a 3mila euro per tutto il 2023

Fringe benefit fino a 3mila euro per tutto il 2023
Potranno essere erogati ai lavoratori con figli a carico, sono esentasse per il dipendente e detraibili per il datore di lavoro. Il perché convengono, non solo dal punto di vista fiscale
Altri Articoli

Volo FlyDubai, dentista soccorre il pilota ferito e riceve un'onorificenza
Shota Musayev ha assistito il comandante aggredito dal copilota durante il volo del 30 settembre. Il presidente israeliano Isaac Herzog lo ha premiato insieme...
Approfondimenti 09 Ottobre 2026
Carenza di odontoiatri, incentivi fino a 20mila sterline non bastano a coprire i posti: l'esperienza inglese

Carenza di odontoiatri, incentivi fino a 20mila sterline non bastano a coprire i posti: l'esperienza inglese
Nel Sud-Ovest dell'Inghilterra, un programma del servizio sanitario pubblico per reclutare odontoiatri nelle aree meno servite ha portato all'ingresso di 28...
Approfondimenti 09 Ottobre 2026
Salute orale, nuovo modulo OMS per monitorare malattie e accesso alle cure

Salute orale, nuovo modulo OMS per monitorare malattie e accesso alle cure
L'OMS presenta il modulo STEPS aggiornato, che integra un questionario e una breve valutazione clinica per raccogliere dati sulla salute orale nelle indagini sulle malattie croniche.

Odontoiatria sociale, a Lecce oltre 300 pazienti in attesa. La denuncia
Il consigliere regionale Paolo Pagliaro chiede il potenziamento del servizio dell'ospedale Vito Fazzi: segnalate attese di almeno un anno e carenze di...
Cronaca 08 Ottobre 2026
Cure odontoiatriche nel SSN, AIO chiede più accesso e regole uniformi tra Regioni

Cure odontoiatriche nel SSN, AIO chiede più accesso e regole uniformi tra Regioni
In occasione dell'aggiornamento dei LEA, l'Associazione Italiana Odontoiatri chiede maggiori tutele per i pazienti fragili, risorse adeguate e collaborazioni...

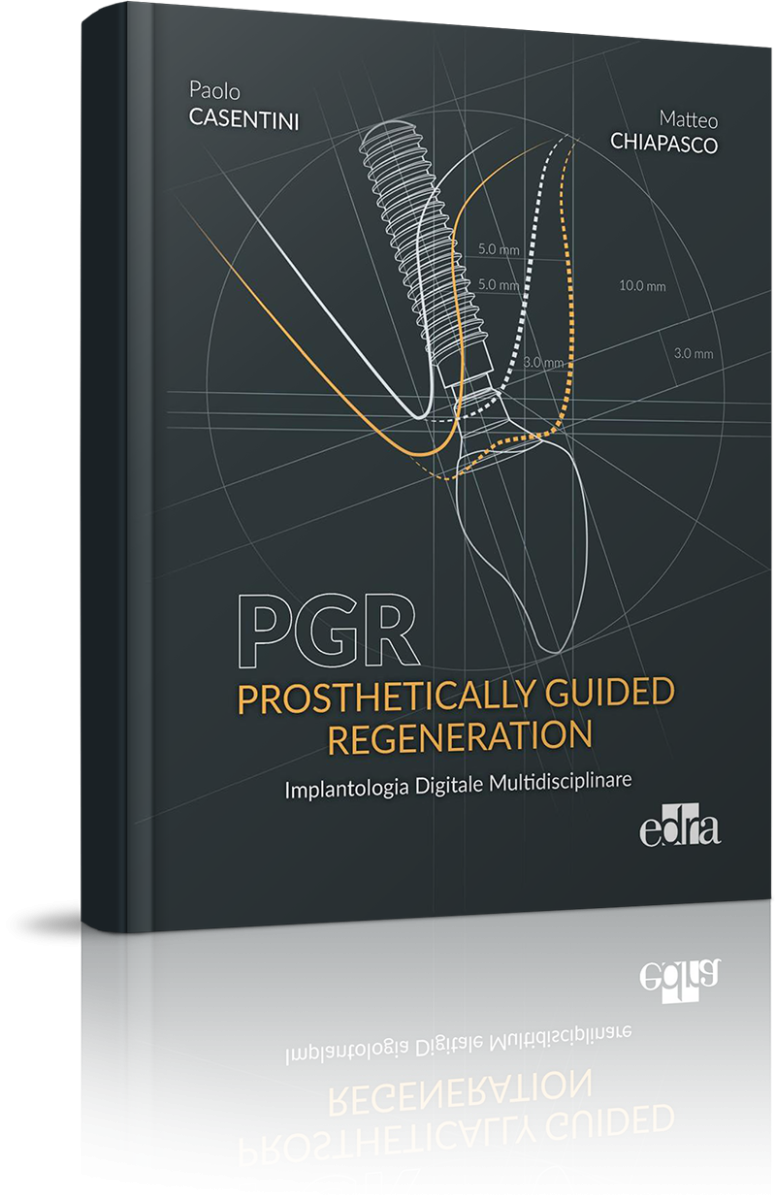
Implantologia digitale multidisciplinare, quattro classi di trattamento
Intervista a Paolo Casentini, medico odontoiatra ed esperto di implantologia, che con Matteo Chiapasco firma "Prosthetically Guided Regeneration": un percorso...
Approfondimenti 07 Ottobre 2026
Smettere di fare tutto da soli nello studio odontoiatrico è possibile. Ma solo se il team è pronto

Smettere di fare tutto da soli nello studio odontoiatrico è possibile. Ma solo se il team è pronto
Un team con un'eccellenza clinica oggi non basta. Gli studi odontoiatrici che crescono senza dipendere interamente dal titolare hanno investito in qualcosa di più: ...
Lettere al Direttore 07 Ottobre 2026
Radiografie dello studio, quando devono essere consegnate al paziente

Radiografie dello studio, quando devono essere consegnate al paziente
I presidenti provinciali di ANDI e AIO Ferrara ricordano ai colleghi che le radiografie, dalle endorali alle CBCT, vanno consegnate al paziente che le richiede, in un formato leggibile e con la prima...

Impianti dentali, il mercato crescerà del 6,7% l’anno fino al 2031
Secondo un rapporto di mercato, il settore passerà da 12,79 a 17,67 miliardi di dollari entro il 2031, trainato da invecchiamento della popolazione, edentulia, domanda estetica e flussi digitali....
Cronaca 07 Ottobre 2026
Contratto dirigenti, firmata pre-intesa 2025-27. Cosa cambia per gli odontoiatri del SSN

Contratto dirigenti, firmata pre-intesa 2025-27. Cosa cambia per gli odontoiatri del SSN
Siglata all’Aran l’ipotesi di contratto per circa 137mila dirigenti del Servizio sanitario nazionale, compresi gli odontoiatri dipendenti. Aumento medio a regime di 560 euro lordi al mese,...
Approfondimenti 07 Ottobre 2026
Dentifricio GUM Junior 6+, la precisazione di Sunstar

Dentifricio GUM Junior 6+, la precisazione di Sunstar
L’azienda contesta le informazioni sui coloranti del dentifricio per bambini riportate da Il Salvagente: secondo Sunstar il prodotto contiene come unico colorante il CI 73360, ammesso nei...

Responsabilità odontoiatrica, seguire le linee guida non basta
Con l’ordinanza n. 26091 del 2 ottobre 2026 la Cassazione dichiara inammissibile il ricorso di un odontoiatra condannato per errori endodontici e protesici. Le raccomandazioni cliniche orientano il...

Molare maya con intarsio di giada, l’intervento su un dente vitale
Uno studio descrive un primo molare inferiore preispanico con un intarsio di giadeite nella superficie occlusale. L’analisi con CBCT indica che fu inserito quando il dente era ancora vitale: è il...
Inchieste 05 Ottobre 2026
Linee guida sulle infezioni, Cdc: negli USA nessun nuovo obbligo per i dentisti

Linee guida sulle infezioni, Cdc: negli USA nessun nuovo obbligo per i dentisti
Il Cdc unifica in un’unica sezione le raccomandazioni su SARS-CoV-2, influenza e RSV per gli operatori sanitari, ma lascia fuori l’odontoiatria. Per l’Ada l’aggiornamento diventa...


Il Podcast
dell'Innovazione
Odontoiatrica
Annuncio in Evidenza
Speciali in Evidenza


Iscriviti alla Newsletter

Corsi ECM

DENTAL CADMOS 2026 - 2028 triennale 150 crediti ECM
Corsi FAD odontoiatri DENTAL CADMOS triennale 150 crediti ECM
Crediti ECM: 150 crediti
Prezzo: 280,00 € IVA inclusa

DENTAL CADMOS 2026 + 2 corsi fad-ecm
Corsi FAD odontoiatri DENTAL CADMOS 2025 e fad 50 ecm
Crediti ECM: 50 crediti
Prezzo: 140,00 € IVA inclusa


I più letti
Corsi, Convegni, Eventi
Annunci

Guarda i nostri video


Il flusso di lavoro dell’odontoiatra chairside
 Copyright © 2026 - All Rights Reserved
